Kurzantwort
Die Steuerbox ist die Steuerungseinrichtung des Messstellenbetreibers: ein Gerät im Zählerschrank, das Vorgaben aus dem Smart-Meter-Gateway entgegennimmt und an eine Anlage oder ein Energiemanagementsystem weitergibt. Sie hängt am CLS-Kanal des Gateways (CLS steht für Controllable Local System, siehe CLS). Zur Anlage geht entweder ein Relais mit zwei Zuständen oder eine digitale Schnittstelle mit beliebigen Sollwerten und Rückmeldung. Die Steuerbox legt nicht fest, wer wann steuern darf; das regeln Konfigurationen und Marktprozesse (siehe Steuerbefehle und Rückmeldungen) und für Verbrauchseinrichtungen § 14a EnWG.
Was die Steuerbox ist
Das Gesetz kennt den Begriff „Steuerungseinrichtung“. Einbau und Betrieb einer Steuerungseinrichtung am Netzanschlusspunkt, ihre Anbindung an das Gateway und an die zu steuernden Einrichtungen sowie die Konfiguration von Gateway und Steuerungseinrichtung sind nach § 34 Abs. 1 Nr. 5 MsbG Standardleistungen, soweit das Gesetz für die Messstelle eine Steuerungseinrichtung vorsieht. Der VDE FNN beschreibt sie als „technisches Gerät des Messstellenbetreibers, mit dem Steuerungsvorgaben als Wirkleistungslimitierung an steuerbare Einrichtungen weitergegeben werden“.
Als „FNN Steuerbox“ bezeichnet der VDE FNN die von ihm im „Lastenheft Steuerbox“ spezifizierte, gerätetechnisch separate Ausführung. Sie enthält einen Kommunikationsadapter nach BSI TR-03109-5. Das Lastenheft selbst ist nicht frei abrufbar; die folgenden Angaben stammen aus dem frei zugänglichen FNN-Hinweis zur Festlegung BK6-22-300 (Version 1.4 des Lastenhefts, Stand Oktober 2024). Die Funktion der Steuerungseinrichtung kann laut diesem Hinweis auch ins Gateway integriert sein. Die Bundesnetzagentur verlangt, dass die Schnittstellenempfehlungen diese Möglichkeit berücksichtigen (BK6-22-300, Begründung zu Tenorziffer 2).
Schnittstellen
Zum Gateway. Das Gateway spricht mit der Steuerbox im Heimnetz (HAN). Nach BSI TR-03109-1 sind Steuerungseinrichtungen für steuerbare Anlagen lokale Kommunikationspartner mit der Rolle CLS. Damit der Marktteilnehmer im Weitverkehrsnetz die Steuerbox erreicht, braucht das Gateway das Proxy- und das HAN-Kommunikationsprofil; beide legt der Gateway-Administrator an, wie im Artikel HAN-Schnittstelle beschrieben.
Zur Anlage. Hier unterscheidet der FNN-Hinweis zwei Wege:
| Relais | Digitale Schnittstelle | |
|---|---|---|
| Zustände | zwei je Relais, ein oder aus | beliebig viele, auch stufenlose Sollwerte |
| Richtung | nur Steuerbox zur Anlage | in beide Richtungen |
| Rückmeldung | keine | Empfang und Verarbeitung lassen sich bestätigen |
| Stand | Übergang für Bestand | Zielbild laut VDE FNN |
Die digitale Schnittstelle heißt IF_CLS_CTRL und ist im Hinweis für EEBUS und KNX beschrieben. Welche Schnittstelle eine Anlage hat, entscheidet der Hersteller. Die Bundesnetzagentur sieht in der EEBUS-Schnittstelle die erforderliche Informationsübermittlung und Nachweisführung abgedeckt, schließt aber andere Schnittstellen nicht aus.
Bei Relais gilt eine feste Belegung. Alle steuerbaren Verbrauchseinrichtungen nach § 14a EnWG hängen an Relais W4: deaktiviert bedeutet Freigabe, aktiviert bedeutet Dimmen auf die zugesicherte Mindestbezugsleistung. Erzeugungsanlagen hängen an drei Relais für 60 %, 30 % und 0 % der Leistung. Eine Steuerbox mit vier Relais bedient so eine Erzeugungsanlage und eine Verbrauchseinrichtung. Das Lastenheft sieht bis zu vier unabhängig steuerbare Einrichtungen je Box vor, bei mehr braucht es eine weitere. Digital angeschlossene Einrichtungen zählen einzeln, alle Verbrauchseinrichtungen an Relais W4 zusammen als eine.
Bei einer einzelnen Anlage darf sie direkt an die Steuerbox. Sind es mehrere, bevorzugt der FNN-Hinweis ein Energiemanagementsystem dazwischen. Die Mindestleistung hängt davon ab; die Rechnung steht in Wärmepumpe und Elektromobilität.
Wer sie einbaut und betreibt
Die Steuerbox gehört zur Messstelle und damit zum Messstellenbetreiber. Er baut sie ein, schließt sie an Gateway und Anlage an und parametriert sie. Pflicht ist der Einbau, wenn der Letztverbraucher eine Vereinbarung nach § 14a EnWG hat (Pflichteinbau von intelligentem Messsystem plus Steuerungseinrichtung, § 29 Abs. 1 Nr. 2 Buchst. a MsbG) oder wenn Betreiber von Anlagen über 7 kW dies für die Ausbauziele brauchen (Buchst. b). Die Rollout-Quoten dazu stehen in Pflichteinbau und Rollout.
Der Betreiber der Verbrauchseinrichtung muss nach BK6-22-300 dafür sorgen, dass seine Anlage steuerbar ist. Er hat alles Erforderliche getan, wenn er den Messstellenbetreiber nach § 34 Abs. 2 MsbG mit den Zusatzleistungen beauftragt hat. Er kann auch den Netzbetreiber beauftragen; der verlangt den Einbau dann beim Messstellenbetreiber im Namen und auf Kosten des Betreibers, sobald im Netzstrang Steuerungsbedarf entsteht. Gibt es noch keine veröffentlichten Schnittstellenvorgaben, muss der Messstellenbetreiber passende Technik liefern, nach der Begründung bis dahin Relaiskontakte oder vorgeschaltete Schütze.
Wer die Steuerbox am Ende anspricht, bestimmen nicht die Gerätedaten. Ob der Netzbetreiber oder Lieferant selbst Befehle an das Gateway sendet oder den Messstellenbetreiber einschaltet, hängt von den bestellten Konfigurationen ab, siehe Steuerbefehle und Rückmeldungen.
Abgrenzung zur Rundsteuertechnik
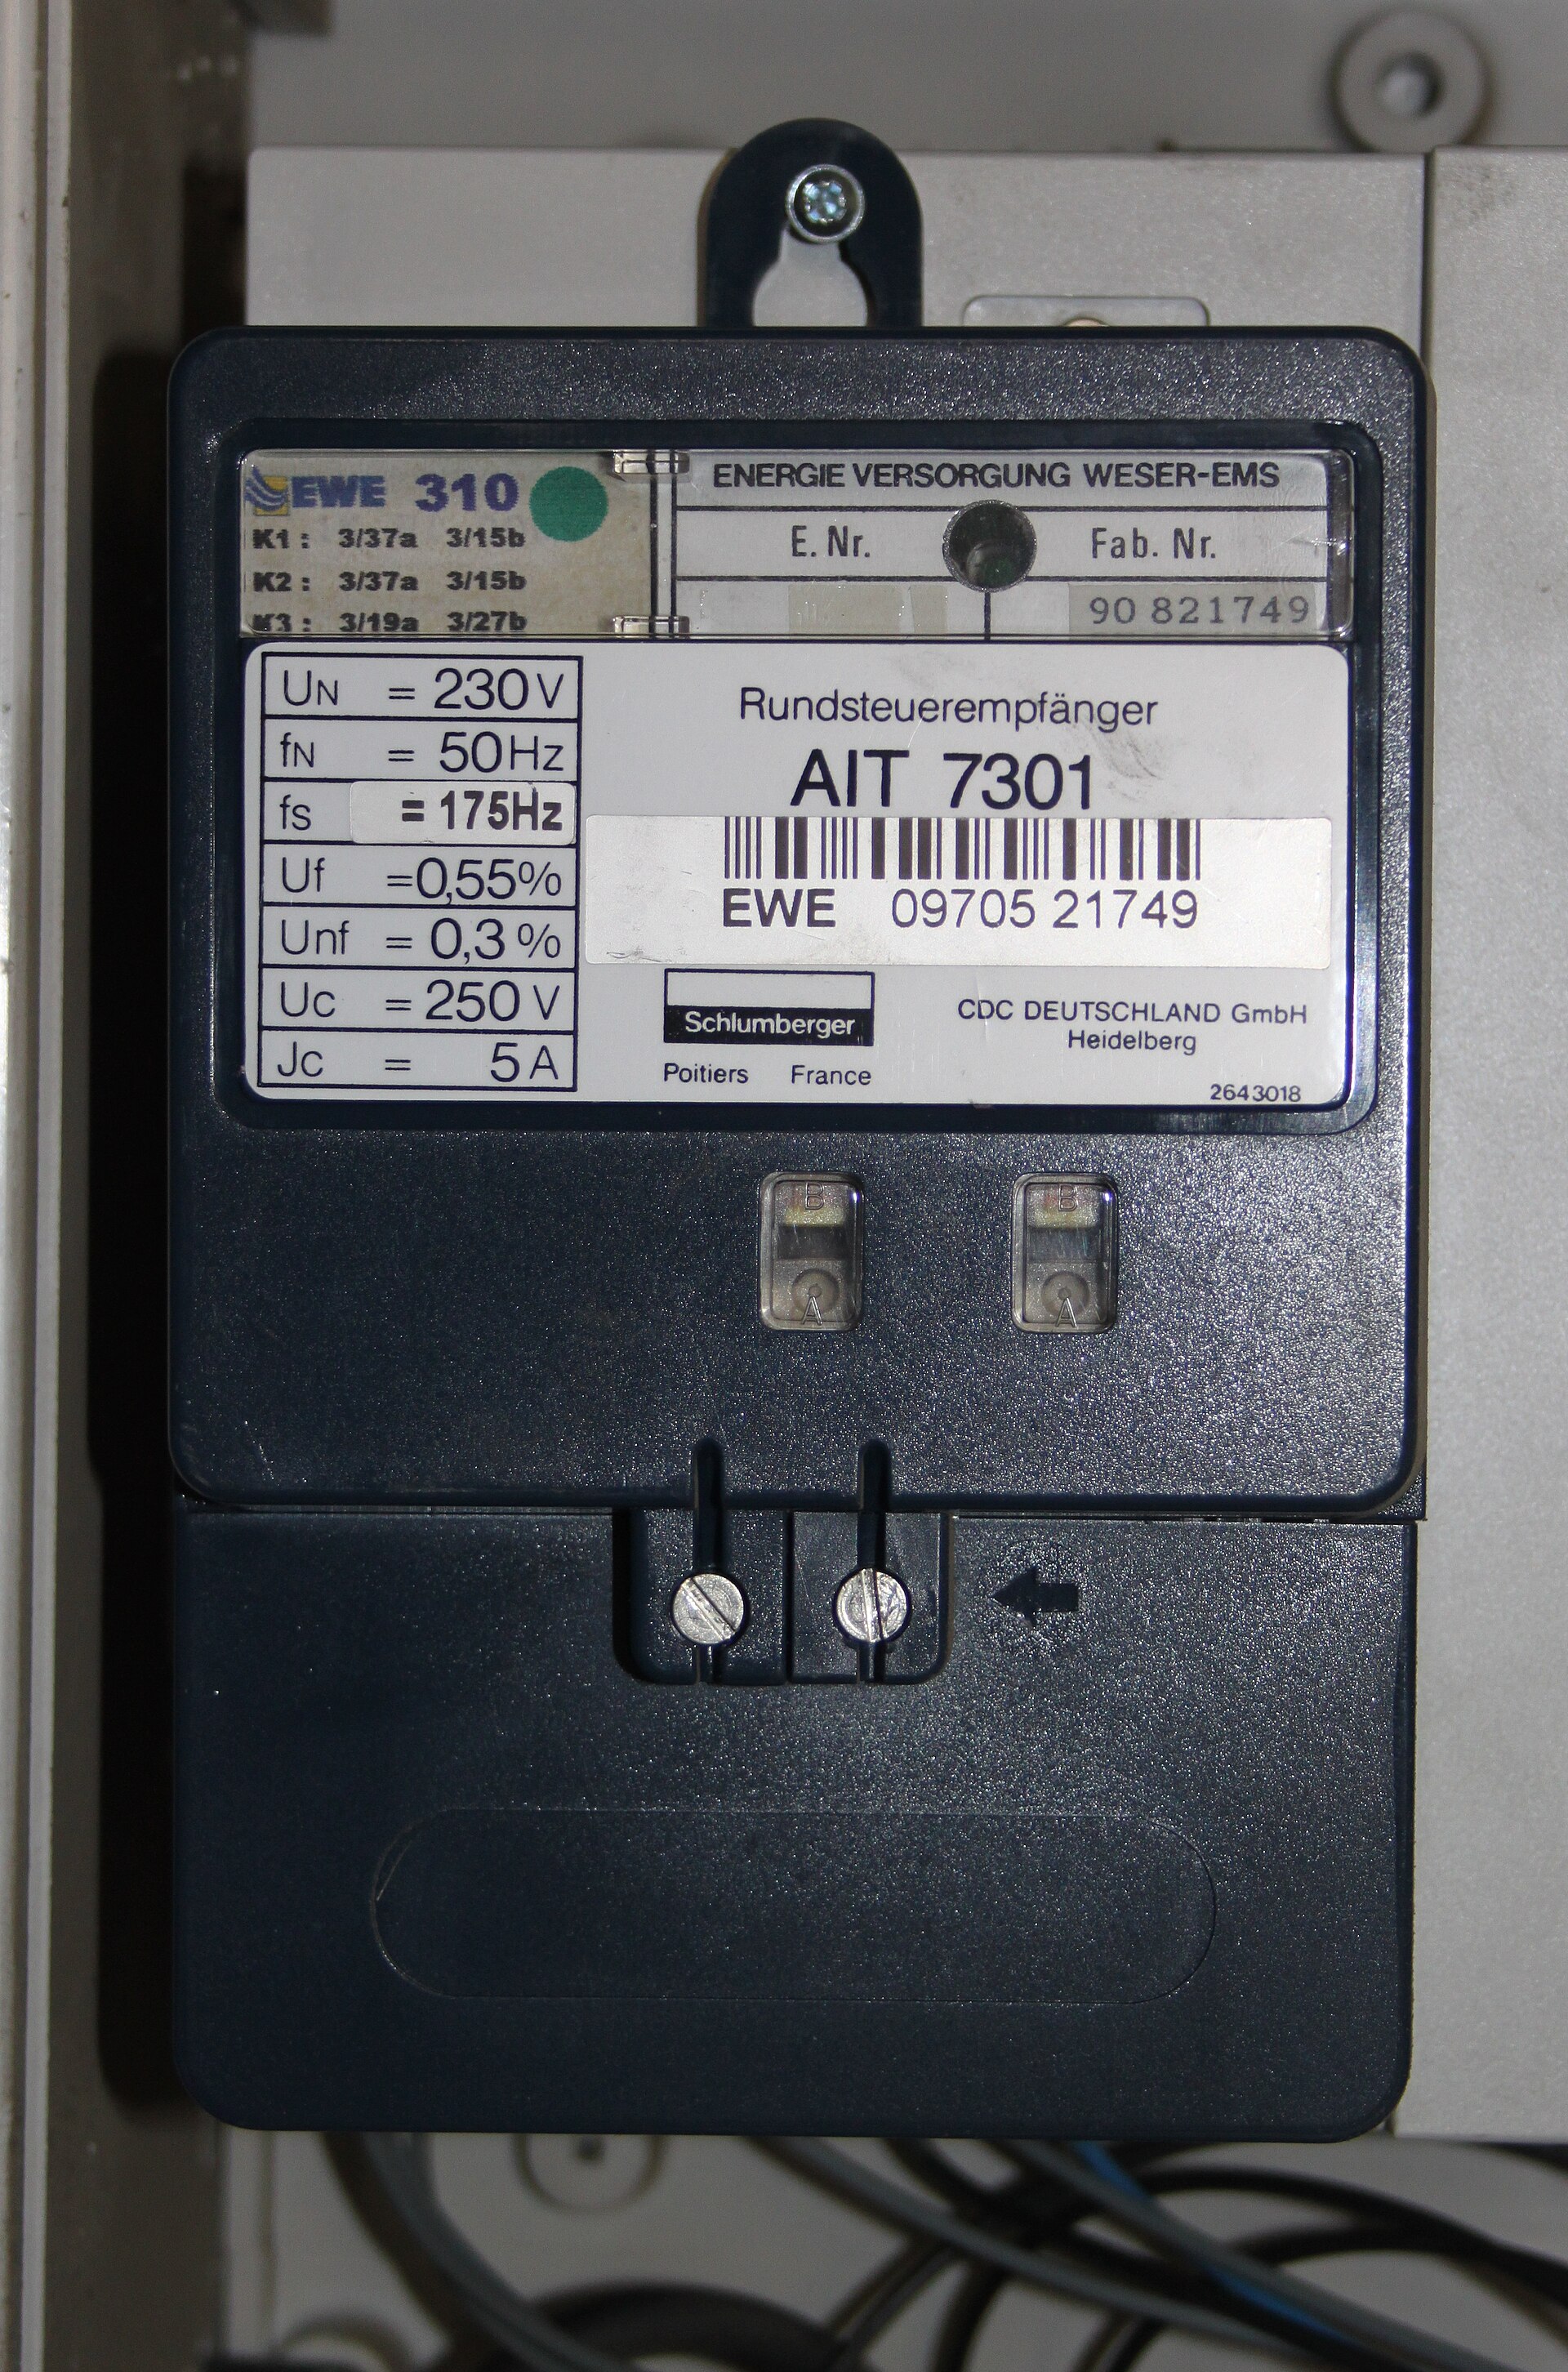
Die Rundsteuertechnik schaltet über Relais, und ein Relais kennt nur ein und aus, ohne Antwort. Der VDE FNN nennt genau das als Schwäche gegenüber der digitalen Schnittstelle. Die Steuerbox kann das Relais weiterhin bedienen, damit Bestandsanlagen ohne Umbau mitmachen, öffnet aber den Weg zu Sollwerten und Rückmeldung.
Typische Missverständnisse
„Die Steuerbox ist ein Teil des Gateways.“ Die FNN Steuerbox ist ein eigenes Gerät. Die Funktion kann künftig im Gateway stecken, das ist dann eine andere Bauform derselben Aufgabe.
„Mit einer Steuerbox ist eine Anlage automatisch nach § 14a steuerbar.“ Dazu braucht es die Anlage am richtigen Anschluss, die Konfiguration beim Messstellenbetreiber und die Meldung im Marktprozess. Die Box allein reicht nicht.
„Relais und digitale Schnittstelle sind gleichwertig.“ Das Relais liefert zwei Zustände ohne Rückmeldung. Der VDE FNN empfiehlt nachdrücklich die digitale Schnittstelle.
Quellen und Pflegehinweis
Gesetzliche Grundlage sind §§ 29 und 34 MsbG, die technische Beschreibung stammt aus BSI TR-03109-1 und dem FNN-Hinweis von Oktober 2024. Das FNN-Lastenheft Steuerbox wurde nicht eingesehen, ebenso nicht die BSI TR-03109-5 selbst. Geprüft am 5. Oktober 2026.